Trong suốt vòng đời của một doanh nghiệp, nhu cầu tái cơ cấu – mở rộng quy mô, thu hẹp hoạt động, hợp lực với đối tác hay thay đổi mô hình quản trị – là tất yếu. Pháp luật Việt Nam quy định năm hình thức tổ chức lại doanh nghiệp tại Khoản 31 Điều 4 Luật Doanh nghiệp năm 2020 sửa đổi, bổ sung 2025 (sau đây viết tắt là “LDN”), gồm: chia, tách, hợp nhất, sáp nhập và chuyển đổi loại hình doanh nghiệp. Mỗi hình thức đều mang lại những hậu quả pháp lý khác nhau đối với tài sản, hợp đồng, người lao động và nghĩa vụ tài chính.
Bài viết này phân tích toàn diện quy trình thực hiện, so sánh các phương án pháp lý, cảnh báo những sai sót phổ biến và minh họa bằng tình huống thực tiễn, nhằm giúp doanh nghiệp đưa ra quyết định tổ chức lại đúng đắn, hợp pháp và an toàn.
PHẦN I. HƯỚNG DẪN THỦ TỤC THỰC TẾ
Chương IX LDN (Điều 198 đến Điều 214) quy định chi tiết trình tự, thủ tục từng hình thức tổ chức lại doanh nghiệp. Ngoài ra, Nghị định số 168/2025/NĐ-CP về đăng ký doanh nghiệp hướng dẫn hồ sơ, thẩm quyền và thời hạn xử lý tại Cơ quan đăng ký kinh doanh (ĐKKD).
1. Chia Công ty (Điều 198 LDN)
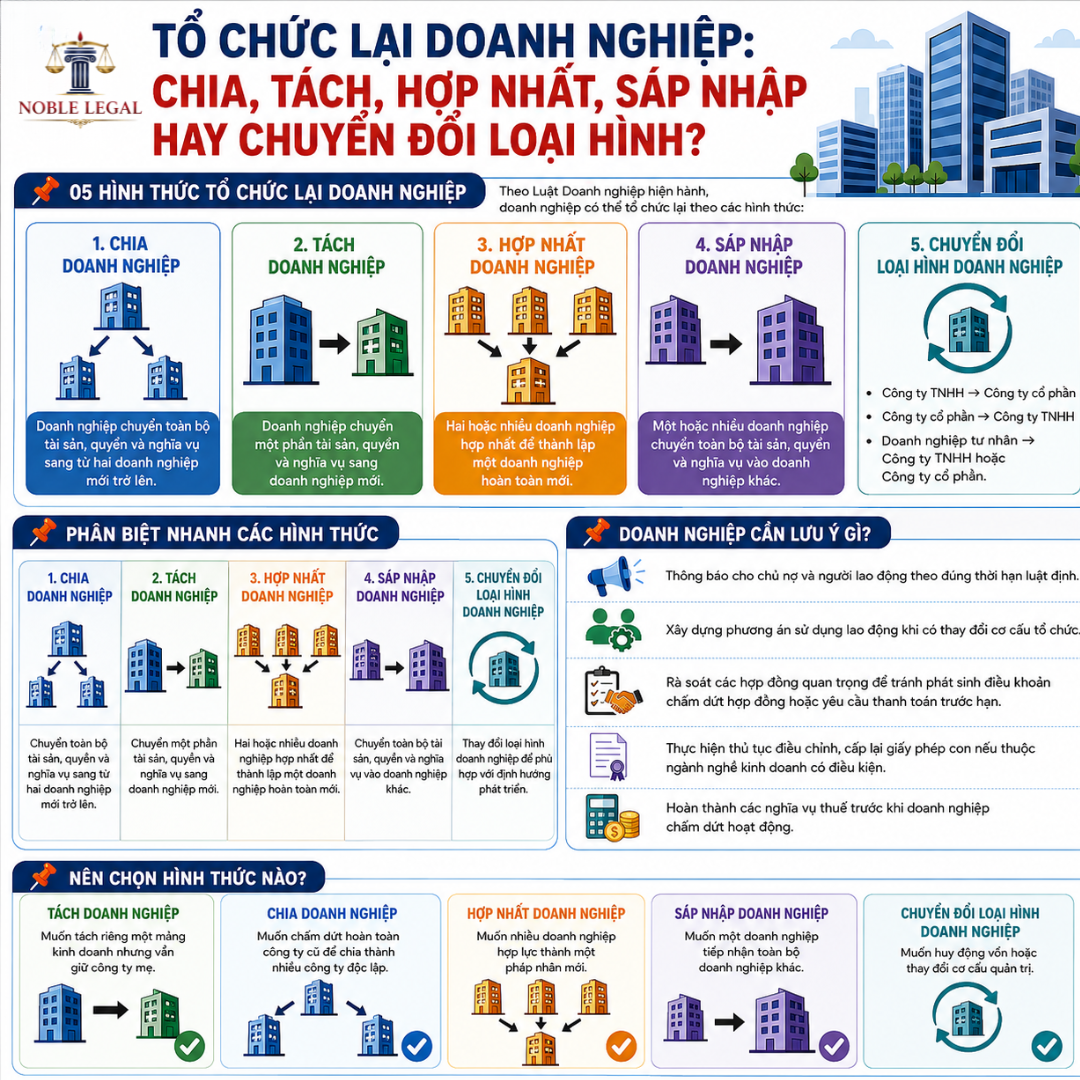
Chia công ty là việc công ty trách nhiệm hữu hạn (TNHH) hoặc công ty cổ phần (CTCP) phân chia toàn bộ tài sản, quyền và nghĩa vụ, thành viên, cổ đông để thành lập hai hoặc nhiều công ty mới. Công ty bị chia chấm dứt tồn tại sau khi các công ty mới hoàn thành đăng ký doanh nghiệp.
1.1. Trình tự thực hiện
- Bước 1: Thông qua nghị quyết, quyết định. Hội đồng thành viên (HĐTV), chủ sở hữu công ty hoặc Đại hội đồng cổ đông (ĐHĐCĐ) thông qua nghị quyết, quyết định chia công ty theo quy định LDN 2020 và Điều lệ công ty.
- Bước 2: Thông báo cho các bên liên quan. Trong thời hạn 15 ngày kể từ ngày thông qua nghị quyết/quyết định chia, doanh nghiệp phải gửi thông báo đến toàn bộ chủ nợ và thông báo cho người lao động biết.
- Bước 3: Xây dựng phương án sử dụng lao động phù hợp quy định tại Điều 44 Bộ luật Lao động 2019.
- Bước 4: Đăng ký doanh nghiệp. Các công ty mới đăng ký doanh nghiệp theo quy định LDN và Nghị định 168/2025/NĐ-CP.
=> Công ty bị chia chấm dứt tồn tại sau khi các công ty mới hoàn thành đăng ký doanh nghiệp.
1.2. Hậu quả pháp lý
- Kế thừa nghĩa vụ: Các công ty mới phải cùng liên đới chịu trách nhiệm về các nghĩa vụ, khoản nợ chưa thanh toán, hợp đồng lao động và các nghĩa vụ tài sản khác của công ty bị chia, trừ trường hợp các bên có thỏa thuận khác trong nghị quyết/quyết định chia.
- Tài sản: Phân chia rõ ràng tài sản, quyền sử dụng đất, giấy phép con và các quyền tài sản khác vào từng công ty mới trong nghị quyết chia.
2. Tách Công Ty (Điều 199 LDN)
Tách công ty là việc TNHH hoặc CTCP chuyển một phần tài sản, quyền, nghĩa vụ, thành viên, cổ đông sang thành lập một hoặc một số công ty mới, trong khi công ty bị tách vẫn tiếp tục tồn tại và hoạt động. Đây là điểm khác biệt cơ bản nhất so với hình thức chia công ty.
2.1. Trình tự thực hiện
- Bước 1: Thông qua nghị quyết, quyết định. HĐTV, chủ sở hữu hoặc ĐHĐCĐ thông qua nghị quyết, quyết định tách công ty theo LDN và Điều lệ công ty.
- Bước 2: Thông báo tới các bên liên quan. Thông báo đến toàn bộ chủ nợ và người lao động trong thời hạn 15 ngày kể từ ngày thông qua nghị quyết/quyết định tách.
- Bước 3: Đăng ký thay đổi nội dung. Công ty bị tách đăng ký thay đổi vốn điều lệ, số lượng thành viên/cổ đông tương ứng với phần giảm xuống (nếu có).
- Bước 4: Đăng ký doanh nghiệp. Đăng ký doanh nghiệp đối với các công ty được tách theo quy định LDN và Nghị định 168/2025/NĐ-CP.
2.2. Hậu quả pháp lý
Công ty bị tách và công ty được tách phải cùng liên đới chịu trách nhiệm về các khoản nợ chưa thanh toán, hợp đồng lao động và nghĩa vụ tài sản khác của công ty bị tách, trừ trường hợp các bên có thỏa thuận khác.
3. Hợp Nhất Công Ty (Điều 200 LDN)
Hợp nhất là việc hai hoặc một số công ty (công ty bị hợp nhất) hợp nhất thành một công ty mới (công ty hợp nhất), đồng thời chấm dứt tồn tại của các công ty bị hợp nhất. Công ty hợp nhất kế thừa toàn bộ quyền, nghĩa vụ và lợi ích hợp pháp của các công ty bị hợp nhất.
3.1. Trình tự thực hiện
- Bước 1: Chuẩn bị hồ sơ hợp nhất. Các công ty bị hợp nhất chuẩn bị hợp đồng hợp nhất và dự thảo Điều lệ công ty hợp nhất. Hợp đồng hợp nhất phải có các nội dung chủ yếu: tên, địa chỉ công ty bị hợp nhất; tên, địa chỉ công ty hợp nhất; thủ tục và điều kiện chuyển đổi tài sản, phần vốn góp, cổ phần; thời hạn thực hiện hợp nhất.
- Bước 2: Thông qua việc hợp nhất. Các thành viên, chủ sở hữu hoặc cổ đông thông qua hợp đồng hợp nhất, Điều lệ công ty hợp nhất, bầu/bổ nhiệm Chủ tịch HĐTV/Chủ tịch công ty/HĐQT, Giám đốc/Tổng giám đốc.
- Bước 3: Thông báo tới các bên liên quan. Thông đến chủ nợ và người lao động trong vòng 15 ngày kể từ ngày thông qua hợp đồng hợp nhất.
- Bước 4: Đăng ký doanh nghiệp. Đăng ký doanh nghiệp đối với công ty hợp nhất; các công ty bị hợp nhất chấm dứt tồn tại sau khi công ty hợp nhất được đăng ký.
- Lưu ý: Hợp nhất Công ty là hình thức tập trung kinh tế. Doanh nghiệp phải tuân thủ quy định về tập trung kinh tế tại Chương V Luật Cạnh tranh 2018. Trường hợp thị phần kết hợp từ 30% trở lên trên thị trường liên quan, doanh nghiệp phải thực hiện thủ tục thông báo hoặc xin chấp thuận của Ủy ban Cạnh tranh Quốc gia trước khi thực hiện.
4. Sáp Nhập Công Ty (Điều 201 LDN)
Sáp nhập là việc một hoặc một số công ty (công ty bị sáp nhập) sáp nhập vào một công ty khác (công ty nhận sáp nhập) bằng cách chuyển toàn bộ tài sản, quyền, nghĩa vụ và lợi ích hợp pháp sang công ty nhận sáp nhập, đồng thời chấm dứt sự tồn tại của công ty bị sáp nhập.
4.1. Trình tự thực hiện
- Bước 1: Chuẩn bị hồ sơ. Các công ty liên quan chuẩn bị hợp đồng sáp nhập và dự thảo Điều lệ công ty nhận sáp nhập. Hợp đồng sáp nhập phải ghi rõ tên, địa chỉ trụ sở chính; thủ tục và điều kiện sáp nhập; phương án sử dụng lao động; thời hạn, thủ tục và điều kiện chuyển đổi tài sản, phần vốn góp, cổ phần; thời hạn thực hiện sáp nhập.
- Bước 2: Thông qua việc sáp nhập. Các thành viên, chủ sở hữu hoặc cổ đông của các công ty thông qua hợp đồng sáp nhập và Điều lệ sửa đổi của công ty nhận sáp nhập.
- Bước 3: Thông báo tới các bên liên quan. Thông báo đến chủ nợ và người lao động trong vòng 15 ngày kể từ ngày thông qua hợp đồng sáp nhập.
- Bước 4: Đăng ký thay đổi nội dung. Công ty nhận sáp nhập đăng ký thay đổi vốn điều lệ và số lượng thành viên/cổ đông; nộp hồ sơ đăng ký thay đổi nội dung đăng ký doanh nghiệp.
- Bước 5: Đăng ký doanh nghiệp và kế thừa quyền và nghĩa vụ. Sau khi đăng ký doanh nghiệp, công ty bị sáp nhập chấm dứt tồn tại; công ty nhận sáp nhập chịu trách nhiệm về toàn bộ khoản nợ, hợp đồng lao động và nghĩa vụ tài sản khác của công ty bị sáp nhập.
5. Chuyển Đổi Loại Hình Doanh Nghiệp (Điều 202 – 205 LDN)
Chuyển đổi loại hình là việc thay đổi hình thức pháp lý của doanh nghiệp mà không tạo ra pháp nhân mới. Doanh nghiệp sau chuyển đổi kế thừa toàn bộ quyền và nghĩa vụ của doanh nghiệp trước chuyển đổi.
5.1. Các hình thức chuyển đổi loại hình được phép theo LDN 2020
|
Hình thức chuyển đổi |
Điều khoản áp dụng |
Điều kiện đặc thù |
|
TNHH một thành viên → CTCP |
Điều 202 LDN 2020 |
Phát hành cổ phần, có ít nhất 3 cổ đông |
|
TNHH hai thành viên trở lên → CTCP |
Điều 202 LDN 2020 |
Chuyển phần vốn góp thành cổ phần |
|
CTCP → TNHH một thành viên |
Điều 203 LDN 2020 |
Một cổ đông nhận chuyển nhượng toàn bộ cổ phần |
|
CTCP → TNHH hai thành viên trở lên |
Điều 204 LDN 2020 |
Không vượt quá 50 thành viên |
|
Doanh nghiệp tư nhân → TNHH/CTCP/Hợp danh |
Điều 205 LDN 2020 |
Chủ doanh nghiệp tư nhân phải tham gia vào công ty mới |
5.2. Trình tự thực hiện chuyển đổi (chung)
- Bước 1: Chuẩn bị hồ sơ. Chuẩn bị hồ sơ chuyển đổi theo từng hình thức tương ứng (quyết định/nghị quyết chuyển đổi, Điều lệ mới, danh sách thành viên/cổ đông, hợp đồng chuyển nhượng nếu có).
- Bước 2: Nộp hồ sơ đăng ký chuyển đổi. Nộp hồ sơ đến Cơ quan ĐKKD trong thời hạn 15 ngày kể từ ngày hoàn thành việc chuyển nhượng vốn hoặc thông qua quyết định chuyển đổi.
- Bước 3: cấp Giấy chứng nhận đăng ký doanh nghiệp. Trong thời hạn 03 ngày làm việc, Cơ quan ĐKKD cấp Giấy chứng nhận đăng ký doanh nghiệp mới và cập nhật trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp.
- Bước 4: Thực hiện các thủ tục sau chuyển đổi: thay đổi đăng ký thuế, cập nhật thông tin ngân hàng, bảo hiểm xã hội, giấy phép con liên quan.
- Lưu ý: Tài sản cố định (máy móc, thiết bị, bất động sản) cần được định giá lại theo giá thị trường tại thời điểm chuyển đổi theo quy định tại Điều 28 Nghị định 168/2025/NĐ-CP nhằm phản ánh đúng giá trị thực tế trong báo cáo tài chính mới.
PHẦN II. SO SÁNH – PHÂN TÍCH LỰA CHỌN PHƯƠNG ÁN PHÁP LÝ
Việc lựa chọn hình thức tổ chức lại phù hợp không chỉ phụ thuộc vào mục tiêu kinh doanh mà còn phải cân nhắc kỹ các hệ quả pháp lý, thuế, lao động và thời gian thực hiện. Dưới đây là phân tích so sánh các hình thức tổ chức lại giúp doanh nghiệp đưa ra quyết định tối ưu.
1. Bảng So Sánh Tổng Thể Các Hình Thức Tổ Chức Lại Doanh Nghiệp
|
Tiêu chí |
Chia |
Tách |
Hợp nhất |
Sáp nhập |
Chuyển đổi loại hình |
|
Loại hình áp dụng |
TNHH, CTCP |
TNHH, CTCP |
Mọi công ty |
Mọi công ty |
Theo từng Điều LDN |
|
Công ty cũ chấm dứt? |
Có |
Không |
Có (các bên) |
Có (bị sáp nhập) |
Không |
|
Pháp nhân mới? |
Có (≥2) |
Có (1+) |
Có (1 mới) |
Không |
Không |
|
Kế thừa nghĩa vụ |
Liên đới |
Liên đới |
Toàn bộ |
Toàn bộ |
Toàn bộ |
|
Luật cạnh tranh |
Không bắt buộc |
Không bắt buộc |
Bắt buộc |
Bắt buộc |
Không bắt buộc |
|
Thời gian xử lý (ước tính) |
15-60 ngày |
15-60 ngày |
30-90 ngày |
30-90 ngày |
7-30 ngày |
2. Khi Nào Nên Lựa Chọn Hình Thức Nào?
2.1. Chia hay Tách – Khi nào nên dùng?
Đây là hai hình thức dễ bị nhầm lẫn nhất. Điểm mấu chốt để phân biệt là: chia công ty dẫn đến công ty gốc chấm dứt tồn tại, trong khi tách công ty chỉ tách ra một phần và công ty gốc tiếp tục hoạt động.
- Chọn CHIA khi: Các chủ sở hữu muốn phân chia hoàn toàn doanh nghiệp để mỗi bên độc lập kinh doanh; muốn thanh lý mối quan hệ đối tác theo cơ cấu sở hữu; tái cơ cấu toàn diện để bán từng phần doanh nghiệp.
- Chọn TÁCH khi: Doanh nghiệp muốn thành lập pháp nhân riêng cho một mảng kinh doanh mới (ví dụ: tách bộ phận sản xuất thành công ty riêng để thu hút đầu tư) nhưng vẫn duy trì hoạt động cốt lõi; muốn bảo toàn thương hiệu và quan hệ hợp đồng của công ty gốc.
2.2. Hợp Nhất hay Sáp Nhập – Khi nào nên dùng?
Cả hai hình thức đều là công cụ tập trung kinh tế (M&A). Sự khác biệt nằm ở việc có tạo ra pháp nhân mới hay không, và mức độ bình đẳng giữa các bên.
- Chọn HỢP NHẤT khi: Hai hoặc nhiều công ty có quy mô tương đương muốn hợp lực tạo ra một thực thể hoàn toàn mới; muốn xây dựng thương hiệu mới cho pháp nhân sau kết hợp; không muốn một công ty nào “thống trị” về mặt pháp lý.
- Chọn SÁP NHẬP khi: Một công ty mạnh hơn muốn hấp thụ công ty yếu hơn; muốn tối giản hóa cơ cấu tổ chức của tập đoàn (hợp nhất công ty con vào công ty mẹ); thủ tục đơn giản hơn vì không cần thành lập pháp nhân mới.
2.3. Khi Nào Nên Chuyển Đổi Loại Hình Doanh Nghiệp?
Chuyển đổi loại hình là lựa chọn phổ biến nhất, ít phức tạp nhất và có thể thực hiện nhanh chóng mà không làm gián đoạn hoạt động kinh doanh.
- Doanh nghiệp tư nhân → TNHH/CTCP: Khi chủ doanh nghiệp muốn giới hạn trách nhiệm cá nhân, huy động vốn từ các thành viên/cổ đông mới hoặc chuẩn bị cho kế hoạch niêm yết.
- TNHH → CTCP: Khi doanh nghiệp muốn phát hành cổ phần đại chúng, thu hút vốn đầu tư từ quỹ đầu tư hoặc chuẩn bị cho IPO (phát hành cổ phần lần đầu ra công chúng).
- CTCP → TNHH: Khi doanh nghiệp muốn giảm thiểu nghĩa vụ công khai thông tin, kiểm soát quyền sở hữu chặt hơn hoặc đơn giản hóa cơ cấu quản trị.
- Khuyến nghị pháp lý:
Trước khi quyết định hình thức tổ chức lại, doanh nghiệp nên thực hiện rà soát pháp lý (legal due diligence) toàn diện, bao gồm: kiểm tra hợp đồng hiện hành có điều khoản kiểm soát hay không; xác định các giấy phép con cần được cấp lại; đánh giá nghĩa vụ thuế phát sinh và các ưu đãi thuế có thể bị mất. Quyết định tổ chức lại mà không có tư vấn pháp lý chuyên sâu là một trong những nguyên nhân hàng đầu dẫn đến rủi ro pháp lý và tài chính cho doanh nghiệp.
PHẦN III. CẢNH BÁO SAI SÓT DOANH NGHIỆP THƯỜNG GẶP
Thực tiễn tư vấn và giải quyết tranh chấp cho thấy, doanh nghiệp thực hiện tổ chức lại thường mắc phải những sai sót có thể dẫn đến vô hiệu hóa thủ tục, tranh chấp pháp lý hoặc hậu quả tài chính nghiêm trọng. Dưới đây là những sai sót phổ biến nhất.
- Sai sót 1: không thông báo đúng hạn cho chủ nợ và người lao động
Theo Điều 198, 199, 200, 201 LDN, doanh nghiệp bắt buộc phải gửi thông báo bằng văn bản đến toàn bộ chủ nợ và thông báo cho người lao động trong vòng 15 ngày kể từ ngày thông qua nghị quyết/quyết định/hợp đồng tổ chức lại.
- Rủi ro thực tế: Nhiều doanh nghiệp bỏ qua bước thông báo này hoặc thực hiện sau khi đã hoàn tất thủ tục đăng ký – đây là vi phạm trực tiếp quy định LDN 2020. Hậu quả: Chủ nợ có thể khởi kiện yêu cầu hủy giao dịch hoặc đòi thanh toán ngay lập tức các khoản nợ. Người lao động có thể khiếu nại, tranh chấp lao động phát sinh do thiếu thông tin về phương án sử dụng lao động.
- Sai sót 2: không xây dựng phương án sử dụng lao động
Điều 43 và 44 Bộ luật Lao động 2019 sửa đổi bổ sung 2025 quy định rõ: khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp mà ảnh hưởng đến việc làm của nhiều người lao động, người sử dụng lao động phải xây dựng phương án sử dụng lao động và phối hợp với tổ chức đại diện người lao động tại cơ sở để triển khai.
- Phương án sử dụng lao động phải bao gồm: số lượng lao động được tiếp tục sử dụng, lao động được đào tạo lại, lao động bị chấm dứt hợp đồng và phương án giải quyết quyền lợi cho từng đối tượng.
- Trường hợp cho thôi việc nhiều người lao động do thay đổi cơ cấu, doanh nghiệp phải ưu tiên đào tạo lại; chỉ được cho thôi việc khi không thể sắp xếp được việc làm mới và phải trả trợ cấp mất việc làm theo quy định tại Điều 47 Bộ luật Lao động 2019.
- Cảnh báo: Doanh nghiệp tự ý chấm dứt hàng loạt hợp đồng lao động sau tổ chức lại mà không có phương án được thông qua hợp lệ sẽ đối mặt với nguy cơ bị xử phạt hành chính theo Nghị định 12/2022/NĐ-CP (mức phạt lên đến 75 triệu đồng/hành vi) và bồi thường thiệt hại cho người lao động theo Bộ luật Lao động 2019.
- Sai sót 3: bỏ qua điều khoản “thay đổi kiểm soát” trong hợp đồng
Nhiều hợp đồng thương mại, hợp đồng vay vốn hoặc hợp đồng cấp phép có điều khoản “thay đổi kiểm soát” (change of control), cho phép đối tác chấm dứt hợp đồng hoặc yêu cầu thanh toán ngay lập tức khi có sự thay đổi về chủ sở hữu hoặc cơ cấu kiểm soát doanh nghiệp.
- Rủi ro thực tế: Doanh nghiệp hoàn tất sáp nhập xong mới phát hiện ngân hàng đã tuyên bố vỡ nợ chéo (cross default) theo hợp đồng tín dụng do không xin phép trước. Hoặc đối tác nước ngoài chấm dứt hợp đồng đại lý độc quyền dựa trên điều khoản thay đổi kiểm soát. Thiệt hại có thể lên đến nhiều tỷ đồng.
- Giải pháp: Rà soát toàn bộ hợp đồng trọng yếu trước khi triển khai tổ chức lại; xin sự chấp thuận của các đối tác liên quan nếu cần thiết.
- Sai sót 4: quên xử lý các giấy phép con và giấy phép chuyên ngành
Nhiều doanh nghiệp hoạt động trong các lĩnh vực có điều kiện (y tế, giáo dục, xây dựng, bất động sản, vận tải, tài chính…) cần được cấp lại hoặc điều chỉnh giấy phép chuyên ngành sau khi tổ chức lại. Giấy phép kinh doanh không tự động chuyển sang pháp nhân mới.
- Cảnh báo: Công ty mới hình thành sau chia, tách hoặc hợp nhất nếu tiếp tục kinh doanh ngành nghề có điều kiện mà chưa được cấp phép lại sẽ vi phạm điều kiện kinh doanh, có thể bị xử phạt hoặc đình chỉ hoạt động. Doanh nghiệp cần lập danh mục đầy đủ tất cả giấy phép, chứng chỉ hiện hành và xây dựng kế hoạch gia hạn/cấp mới song song với thủ tục đăng ký doanh nghiệp.
- Sai sót 5: không thực hiện quyết toán thuế trước khi chấm dứt hoạt động
Khi công ty bị chia, công ty bị hợp nhất hoặc công ty bị sáp nhập chấm dứt tồn tại, doanh nghiệp phải hoàn tất thủ tục quyết toán thuế với cơ quan thuế trước khi nộp hồ sơ giải thể/chấm dứt hoạt động (Điều 17 Luật Quản lý thuế 2025). Việc bỏ qua bước này dẫn đến các khoản nợ thuế được chuyển sang pháp nhân kế thừa mà không được phát hiện kịp thời.
- Thuế thu nhập doanh nghiệp (TNDN): Cần quyết toán cho kỳ tính thuế cuối cùng.
- Thuế giá trị gia tăng (GTGT): Hoàn thành kê khai và nộp thuế GTGT đến thời điểm chấm dứt.
- Tài sản chuyển giao: Việc chuyển nhượng tài sản giữa các pháp nhân trong quá trình tổ chức lại có thể phát sinh nghĩa vụ thuế TNDN, thuế GTGT và lệ phí trước bạ tùy từng trường hợp cụ thể.
- Sai sót 6: nhầm lẫn giữa “sáp nhập” và “mua lại”
Không ít doanh nghiệp sử dụng lẫn lộn hai khái niệm này dẫn đến áp dụng sai quy trình pháp lý. Sáp nhập theo LDN là hành vi tổ chức lại nội bộ doanh nghiệp (chuyển toàn bộ tài sản, quyền, nghĩa vụ). Trong khi đó, mua lại là việc một doanh nghiệp mua phần vốn góp hoặc cổ phần của doanh nghiệp khác để nắm quyền kiểm soát mà không chấm dứt tư cách pháp nhân của doanh nghiệp mục tiêu – thủ tục hoàn toàn khác biệt, chịu sự điều chỉnh của Luật Đầu tư 2020 sửa đổi, bổ sung 2025 và Luật Chứng khoán 2019.
PHẦN IV. TÌNH HUỐNG THỰC TIỄN
- Tình huống 1: tách công ty để thu hút đầu tư nước ngoài
Công ty TNHH ABC hoạt động đồng thời trong hai lĩnh vực: sản xuất hàng tiêu dùng và phân phối bán lẻ. Một quỹ đầu tư nước ngoài muốn rót vốn vào mảng phân phối nhưng không muốn đầu tư vào cả công ty, vì lo ngại rủi ro từ mảng sản xuất.
- Phân tích pháp lý
- Nhu cầu thực tế: Tách bộ phận phân phối thành một pháp nhân riêng biệt để nhà đầu tư nước ngoài có thể góp vốn độc lập.
- Hình thức phù hợp: Tách công ty (Điều 199 LDN) – công ty TNHH ABC vẫn tiếp tục hoạt động mảng sản xuất, trong khi công ty TNHH ABC Phân Phối (mới tách ra) trở thành đối tượng để quỹ đầu tư góp vốn.
- Các lưu ý pháp lý trọng yếu trong tình huống này
- Xác định chính xác: tài sản, hợp đồng, lao động và nghĩa vụ nào được chuyển sang công ty mới; ghi rõ trong nghị quyết tách công ty.
- Rà soát điều kiện kinh doanh: Nếu mảng phân phối có giấy phép chuyên ngành (ví dụ: giấy phép phân phối sản phẩm rượu, thuốc lá), cần xin cấp lại cho công ty mới.
- Xem xét tỷ lệ sở hữu của nhà đầu tư nước ngoài: Nếu quỹ đầu tư nước ngoài dự kiến nắm trên 50% vốn công ty phân phối bán lẻ trong nước, cần xem xét điều kiện theo Luật Đầu tư 2020 và cam kết WTO của Việt Nam đối với ngành phân phối.
- Thông báo cho các bên liên quan: chủ nợ và người lao động trong 15 ngày; xây dựng phương án phân công lao động rõ ràng.
- Thực hiện song song thủ tục đăng ký thay đổi tại công ty bị tách (giảm vốn điều lệ) và đăng ký mới tại công ty được tách.
- Kết quả đạt được khi thực hiện đúng quy trình
Công ty TNHH ABC vẫn tiếp tục hoạt động bình thường với mảng sản xuất và vốn điều lệ được điều chỉnh tương ứng. Công ty TNHH ABC Phân Phối ra đời với cơ cấu sở hữu minh bạch, tạo điều kiện thuận lợi để quỹ đầu tư nước ngoài tham gia góp vốn theo đúng quy định pháp luật Việt Nam.
- Tình huống 2: sáp nhập công ty con vào công ty mẹ trong tập đoàn
Tập đoàn XYZ có 3 công ty con hoạt động trong cùng lĩnh vực xây dựng dân dụng. Để tinh giản bộ máy, tối ưu chi phí quản lý và tập trung nguồn lực dự thầu các gói thầu lớn hơn, tập đoàn muốn sáp nhập cả ba công ty con vào công ty mẹ (Công ty Cổ phần XYZ).
- Phân tích pháp lý
- Hình thức phù hợp: Sáp nhập công ty (Điều 201 LDN) – ba công ty con sáp nhập vào CTCP XYZ, sau đó chấm dứt tồn tại. CTCP XYZ kế thừa toàn bộ quyền và nghĩa vụ.
- Điểm lưu ý trong tình huống này
- Chứng chỉ năng lực hoạt động xây dựng: Sau sáp nhập, CTCP XYZ cần rà soát lại chứng chỉ năng lực. Nếu các công ty con đang sử dụng chứng chỉ riêng để tham gia đấu thầu, cần làm thủ tục cấp mới/điều chỉnh cho công ty nhận sáp nhập.
- Xử lý tranh tụng đang diễn ra: Nếu bất kỳ công ty con nào đang là bên trong vụ kiện, CTCP XYZ phải chủ động thông báo và thực hiện thay đổi tư cách tham gia tố tụng ngay sau khi hoàn thành sáp nhập, tránh để vụ án bị đình chỉ do mất tư cách chủ thể.
- Luật Cạnh tranh 2018: Cần đánh giá thị phần kết hợp của CTCP XYZ sau sáp nhập. Nếu thị phần trên thị trường xây dựng liên quan đạt ngưỡng theo quy định, phải thông báo tập trung kinh tế trước khi thực hiện.
- Hợp đồng lao động: Toàn bộ hợp đồng lao động của ba công ty con đương nhiên được chuyển sang CTCP XYZ. Việc chấm dứt hợp đồng lao động phải tuân thủ đúng quy định Bộ luật Lao động 2019.